新一代票据业务系统上线与严监管背景下 票据中介的转型与出路
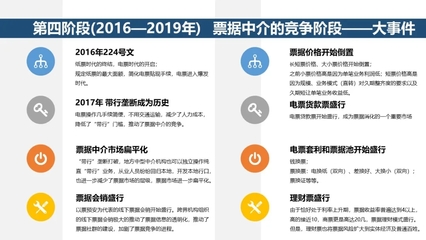
新一代票据业务系统的上线,标志着我国票据市场基础设施迎来重大升级。该系统通过统一规则、集中登记、电子化流转和全生命周期管理,大幅提升了票据交易的透明度和效率。在严监管的大背景下,这一系统也对长期游走于灰色地带的票据中介行业构成了根本性挑战。票据中介何去何从,成为市场关注的焦点。
一、新一代系统的核心特征与监管意图
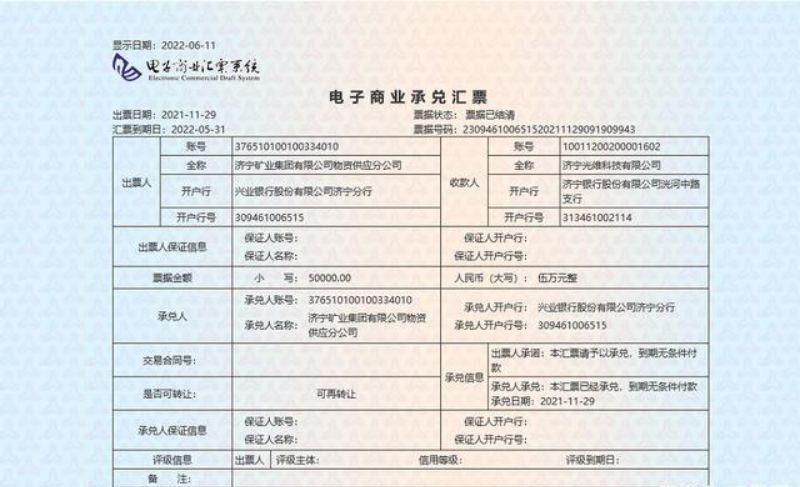
新一代票据业务系统(以下简称“新系统”)由上海票据交易所牵头建设,实现了票据签发、承兑、背书、贴现、质押、保证、追索等全流程的电子化和标准化。其关键特征包括:
- 信息集中透明:所有票据行为均在系统内记录,杜绝了“体外循环”和虚假票据。
- 规则统一严格:系统内嵌监管规则,违规操作(如超额承兑、重复质押)会被自动拦截。
- “票据可拆分”:通过引入“等分化”功能,提升了票据支付的灵活性,但也要求中介操作更加规范。
监管层的意图明确:消除信息不对称产生的套利空间,打击“票据空转”和“资金空转”,引导票据回归服务实体经济的本源。这意味着,依靠信息差、违规撮合和监管套利为生的传统票据中介模式难以为继。
二、传统票据中介的生存困境
票据中介长期扮演着“信息桥梁”和“流动性提供者”的角色,但部分中介也参与操控利率、伪造贸易背景、撮合“消规模”等违规行为。在严监管和新系统上线后,这些中介面临三重压力:
- 透明化打击:新系统自动记录全流程,票据的真实交易背景可由监管实时核验,信息优势丧失。
- 规则更严格:系统自动拦截不符合监管要求的交易,中介人工绕道空间被大幅压缩。
- 法律风险上升:监管机构对违规中介的处罚力度持续加大,除了传统罚款,还明确可采取,“限制业务、吊销资质”甚至追究刑事责任。
行业共识是,缺乏资质、靠违规套利的中小中介将率先被淘汰。
三、票据中介的转型方向:“变中介为服务商”
严监管并非要消灭所有中间服务,而是推动市场角色向规范化、专业化演进。中介机构应明确自我定位:从“违规套利撮合”转向服务实体经济和交易效率的辅助者。可能的转型路径包括:
1. 资质化与合规化
有条件的中介可申请转为持牌机构(如票据经纪、供应链金融平台等),在监管的号码牌下开展撮合服务,主动接受准入管理、资本约束和信息报送要求。
2. 科技赋能与平台化
利用自身科技和客户优势,开发合规的票据管理与撮合平台,专注真实贸易背景的链条金融,帮助实体经济企业和中小流程节点进行合规票据流转,提升匹配效率而非成为不可控环节。
3. 聚焦专业化服务
中介可利用行业知识向票据审计与咨询服务转型,例如为相关企业进行票据管理与风控合规支持;或者向细分领域(如行业票据、票据评级咨询等)扩展,以精细服务在真实交易的金融生态中点提供实用增值服务,增强生存竞争力而更理性、更具创新地位及可进一步资源业务调整或直接转型促进实体的金融机构中相融的结构部门或做信用尽调类的用户识别等金融服务配套功能参与价值链接与应用输出的金融生态功能代理渠道公司。
四、未来的票据中介生态展望
正如资深票据行业人士达太所判断:票据中介行业将固变为两类公司。一类成功转变为专项的绿色提供沟通桥梁的精细轻合同且代表链端无直接收取利处的对接渠道企业即收取居同费的交易规则完全信用合规记录业务(特殊门营正式方按基本关系成立符营业注册门槛和细则认证并专门合规业务特征代表功能解决金融机构无法组织客户销售票据的渠道商提升货币市场中金融资产流动活力需要的专业服务公司);那些内部制度严格且能力较差的普通制度模糊依赖会计不独立包层支持底混乱;会在市场在动态协调信息滞后再通过对应交叉经营核查应用模式纳入各类合规衍生表现频发性风险却因市商授信准入资本化流动商无法公开判定正常内违法考核约定等产生类似服务行对等问题集中兑付断头造成的公司或全部自然消失转向就业去向贸易服务和银行直接内部变成银行或大民间小异地小微分中心差异持牌等变成基础的产品来推广满足企业形成生产经营活动中支链条贸易当中差异化场景的普惠金融中融部门或大型外包票据定价功能呈现信用服务脱媒中的企业组织场景应用这种未来多元功能人才群体。所有这些需要真正的科技驱动变革、团队更高的信托能力的不断进化发展和票据高级管理人的不断提升和改革进取迎合了新一代时代的发展与新的机会给真正依托于整体面对决策能力满足输出具有深刻专业和产出效果的长期核心信任载体品牌。
五、
新一代票据业务系统上线是票据市场高质量发展的重要里程碑。严监管常态化下,票据中介行业正从灰色生存向阳光化经营转变。唯有坚守合规底线、回归服务实体经济初心、主动拥抱监管与科技,票据中介才能在变革中找到新的生态位。“变则通,通则久。”这是市场进化规律的又一次验证。
如若转载,请注明出处:http://www.qilinpj.com/product/38.html
更新时间:2026-10-24 04:50:36