SPSS中介效应分析结果解读指南——以票据中介研究为例
在进行中介效应分析时,SPSS本身并不直接提供完整的中介效应检验模块,研究者通常需要借助PROCESS宏(Hayes开发)或自行进行回归分析。以下以“票据中介”作为中介变量的研究场景为例,说明如何解读SPSS中介效应分析结果。
一、分析前的准备与模型设定
假设研究模型为:自变量X(如企业融资约束)→ 中介变量M(票据中介活跃度)→ 因变量Y(如中小企业融资效率)。在SPSS中安装PROCESS宏后,选择Model 4(简单中介模型),将X放入自变量框,M放入中介变量框,Y放入因变量框,可加入控制变量(如企业规模、行业等)。
二、回归系数与显著性检验
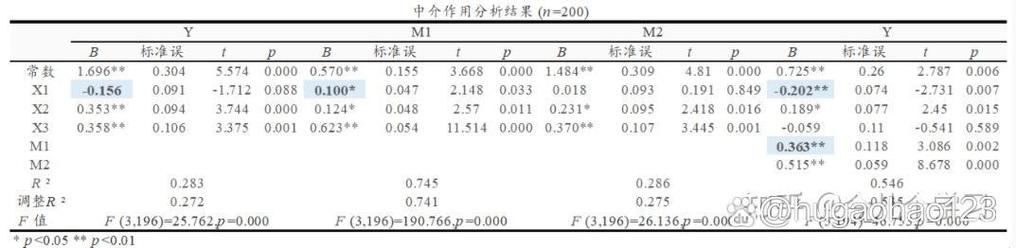
PROCESS输出结果通常包含三个回归方程:
- 方程一:Y对X的总效应(c路径)。检查X的回归系数是否显著,若显著说明总效应存在。
- 方程二:M对X的效应(a路径)。检查X的系数是否显著,显著则说明自变量对中介变量有影响。
- 方程三:Y对X和M的回归。此时X的系数为直接效应(c'路径),M的系数为b路径。检查b路径是否显著,以及c'是否显著。
三、中介效应的Bootstrap检验
PROCESS默认采用Bootstrap法(通常5000次抽样)检验间接效应ab。重点查看“Indirect effect”部分的Bootstrap置信区间(LLCI和ULCI)。若置信区间不包含0,则中介效应显著;若包含0,则中介效应不显著。同时可查看“总效应”“直接效应”的置信区间。
四、效应量与社会学解读
结果中会报告间接效应占总效应的比例(如ab/c)。在票据中介研究中,若间接效应显著且占总效应较大比例,说明票据中介是X影响Y的重要机制路径。但需注意,效应量比例并非唯一标准,应结合理论进行解释。
五、报告撰写示例
“采用PROCESS宏进行中介效应检验,Bootstrap抽样5000次。结果表明,融资约束对票据中介活跃度的负向影响显著(a=-0.32, p<0.01),票据中介活跃度对融资效率的正向影响显著(b=0.41, p<0.001)。间接效应ab=-0.13,Bootstrap 95%置信区间为[-0.21, -0.06],不包含0,说明票据中介在融资约束与融资效率之间起显著中介作用。控制中介变量后,直接效应c'=-0.18(p<0.05),表明存在部分中介效应。”
六、常见问题与注意事项
- 确保数据满足回归假设(线性、正态性、方差齐性等)。
- 若使用自编问卷,需报告信效度。
- 中介效应分析应有理论支撑,避免过度解释。
- 对于多个中介变量,可考虑并行中介或链式中介模型。
- 若样本量较小,Bootstrap结果可能不稳定,建议增大样本或使用偏差校正的Bootstrap。
通过以上步骤,研究者可系统解读SPSS中介效应分析结果,并结合票据中介的实际背景给出合理解释。
如若转载,请注明出处:http://www.qilinpj.com/product/49.html
更新时间:2026-10-24 13:16:01