商票圈 商业承兑汇票民间票据中介的尴尬处境
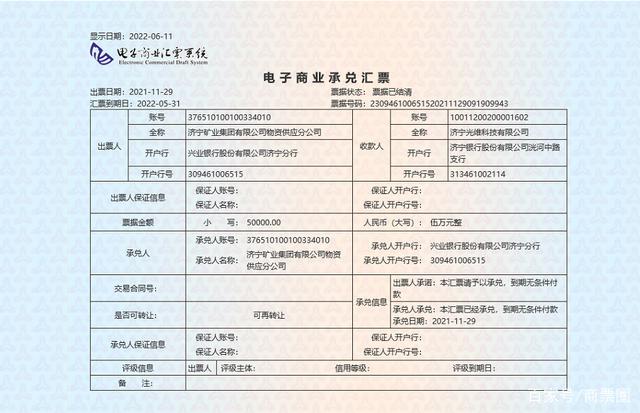
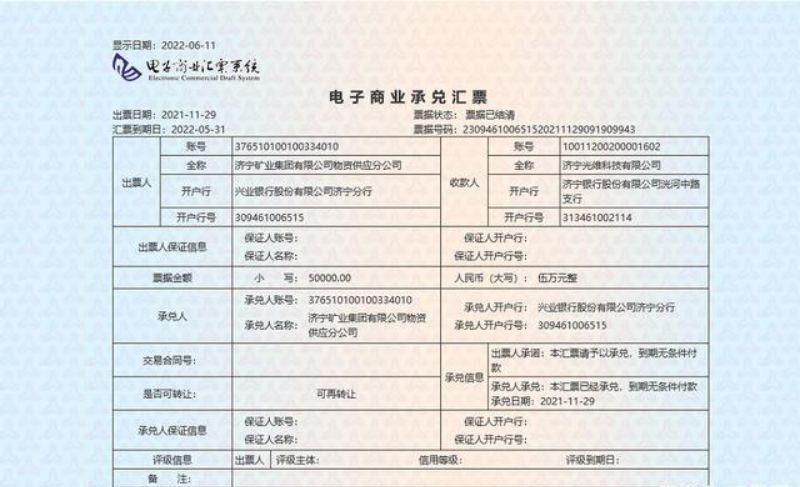
商业承兑汇票作为一种信用支付工具,在供应链金融中扮演着重要角色。在商业承兑汇票的流通环节中,民间票据中介却长期处于一个尴尬的灰色地带。他们既是市场需求的产物,又面临着法律、监管与信用的多重夹击。
一、民间票据中介的生存逻辑
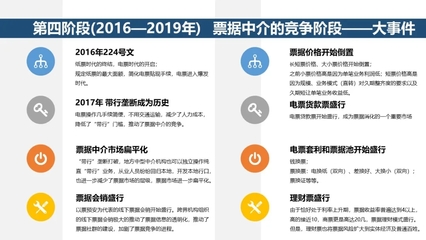
民间票据中介的兴起,根源于商业承兑汇票的信用不对称。大型核心企业开具的商票,往往具有较高的市场认可度,但持票的中小企业急需资金周转时,却缺乏便捷的贴现渠道。银行贴现门槛高、流程长,而民间票据中介则以“灵活、快速”填补了这一空白。他们通过买卖票据赚取差价,或提供撮合服务收取佣金,实际上承担了部分“影子银行”的功能。
这种生存逻辑本身带有脆弱性。民间票据中介没有金融牌照,其业务游走在《票据法》与非法经营之间。一旦票据到期无法兑付,中介便成为风险链条中最容易被追责的一环。
二、法律与监管的模糊地带
根据《票据法》,票据的签发、取得和转让应当遵循诚实信用原则,具有真实的交易关系和债权债务关系。但民间票据中介的买卖行为,往往缺乏真实贸易背景,存在“融资性票据”嫌疑。监管层多次发文规范票据市场,要求票据经纪业务必须持牌经营,但民间中介仍以“信息咨询”“财务顾问”等名义变相开展业务。
这种模糊地带导致了两难:一方面,中小企业的贴现需求客观存在,民间中介提供了事实上的流动性支持;另一方面,一旦出现风险事件,中介极易被认定为非法经营票据业务,面临行政处罚甚至刑事责任。
三、信用风险与市场波动
商业承兑汇票的核心风险在于承兑人的信用。民间票据中介往往缺乏足够的风险识别和承受能力,他们更关注票据的流通速度和差价,而非承兑人的实际偿付能力。当经济下行、核心企业出现信用危机时,商票逾期拒付的情况增多,中介手中的票据便可能变成“烫手山芋”。
民间票据中介的参与也加剧了票据市场的价格波动。他们通过囤票、炒票等手段影响贴现利率,干扰了正常的市场定价机制。在监管趋严的背景下,部分中介转向线上平台,但底层风险并未消除。
四、尴尬处境的出路何在?
民间票据中介的尴尬,本质上是金融服务供给不足与监管滞后之间的矛盾。要破解这一困局,需要多管齐下:
- 推动票据经纪持牌化:允许符合条件的民间中介申请票据经纪牌照,纳入监管框架,规范其业务行为。
- 发展供应链金融平台:鼓励核心企业、银行与金融科技公司共建商票流转平台,降低中小企业贴现成本。
- 强化信用信息披露:建立商票承兑人信用评级体系,减少信息不对称,让民间中介的“信息套利”空间收窄。
- 引导中介转型:推动民间票据中介向正规的票据服务商转型,提供票据鉴证、咨询等增值服务,而非单纯的买卖差价。
民间票据中介是商业承兑汇票市场发展不充分的产物,他们的尴尬处境折射出票据市场基础设施与监管体系的短板。在防范金融风险与满足实体经济融资需求之间,需要更精细的制度设计。唯有让“影子”走到阳光下,商业承兑汇票的流通才能真正健康起来。
如若转载,请注明出处:http://www.qilinpj.com/product/39.html
更新时间:2026-10-24 15:29:31