节税保·阳光寿养老年金与票据中介 养老规划与票据融资的协同之道

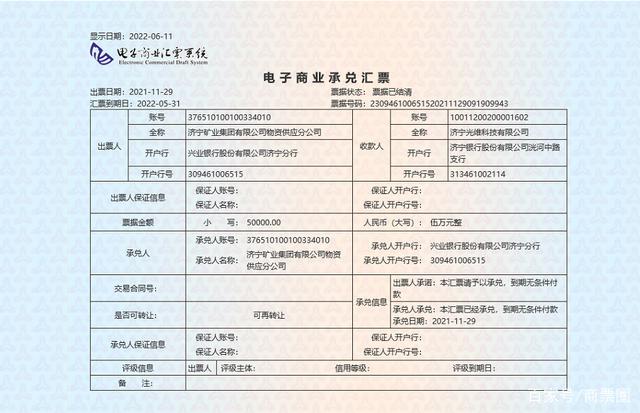
在人口老龄化趋势日益加深的当下,如何通过合法合规的方式实现养老资产的保值增值,并为高净值人群及中小企业主提供更灵活的资金周转方案,已成为金融与财税领域的热点话题。其中,“节税保·阳光寿养老年金”作为一款兼具税收优惠与终身养老保障的保险产品,正受到越来越多人的关注。而与此“票据中介”作为连接企业与银行间票据融资的专业服务,也在中小企业的短期资金融通过程中扮演着不可或缺的角色。本文将分别剖析这两类工具的核心逻辑,并探讨二者在现实财务管理中的协同意义。\n\n一、节税保·阳光寿养老年金:税收递延与终身现金流的结合\n\n所谓“节税保”,通常是指利用国家规定的个人税收递延型商业养老保险或税优健康险等政策,在缴纳保费时享受个人所得税税前扣除或递延纳税的待遇。以“阳光寿养老年金”为例,该类产品允许投保人在缴费阶段用税前收入购买,退休领取时再按较低税率补缴个税,从而实现全生命周期的税负优化。\n\n其核心优势在于三点:\n1. 税收杠杆:对于适用较高边际税率(如20%、30%或更高)的纳税人,税前扣除相当于直接减少了当期应纳所得税额;\n2. 长期复利:年金保险通过稳定的预定利率和盈余分配,将养老资金进行长期滚存,对抗长寿风险;\n3. -- 强制储蓄:在社保基本养老金替代率偏低的环境下,为个人补充一份确定给付的退休收入来源。\n\n需要强调,税优型产品通常有额度限制(如当年应税收入的6%或12000元上限,以最新政策为准),并需要满足“领取条件”才能享受递延纳税,退保或提前支取可能面临补税及手续费。因此,理性适配是关键。\n\n二、票据中介:中小企业短期融资的“润滑剂”\n\n票据中介(或称票据经纪)主要从事银行承兑汇票、商业承兑汇票的撮合、贴现信息咨询及质押融资服务。其业务并非简单地倒卖票据,而是利用专业信息优势和渠道网络,帮助企业更快地将持有的未到期票据变现,缓解流动资金压力。\n\n主要模式包括:\n- 银承汇票贴现撮合:持有银行承兑汇票的企业通过中介对比多家银行或资金方的贴现利率,实现快速、低价贴现;\n- 商票快贴与保证:针对商业承兑汇票的高风险,中介可引入保证机构或对承兑人进行尽调,提高融资可行性؛\n- 票据质押贷款咨询:帮助企业利用票据作为质押物向银行申请短期贷款,降低融资成本。\n\n不过,监管层对票据中介的规范性始终审慎。非法票据中介可能触及擅自从事票据贴现、非法经营等红线,合规的中介仅提供信息撮合而非资金池业务。因此,选择服务方必须查验其工商资质及合作金融机构清单。\n\n三、协同视角:养老备付与营运资金的平衡术\n\n对于许多企业主(尤其是票据链上下游的贸易商、制造企业)而言,他们既是养老年金的潜在投保人,又往往是票据流转中最需要短期资金支持的一方。看似游离的两类产品或服务,其实并非彼此孤立——\n\n1. 资金属性不同:养老年金截留的是“长期不用的钱”,而票据中介服务的金额多半在数周至六个月内即可回笼。清晰的期限切割是两者和谐的前提。若企业将专门用于节税养老的资金以个人账户买了年金后仍时时动用,任何高频退保操作都会破坏那笔收益�论与政策的初衷。
如若转载,请注明出处:http://www.qilinpj.com/product/24.html
更新时间:2026-10-24 05:22:54