商业承兑汇票的隐秘角落 票据中介背后的风险与真相
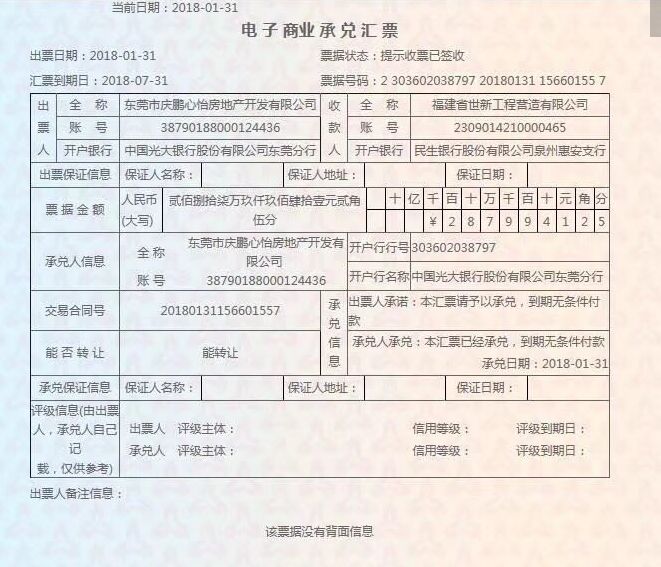
商业承兑汇票(以下简称“商票”)本是供应链金融中的重要支付与融资工具,但随着部分企业信用风险暴露,商票市场背后由票据中介推波助澜的种种操作逐渐浮出水面。本文将揭开票据中介鲜为人知的内幕,帮助读者看清这一灰色地带的真实逻辑。
一、票据中介的生存土壤:信息差与流动性需求
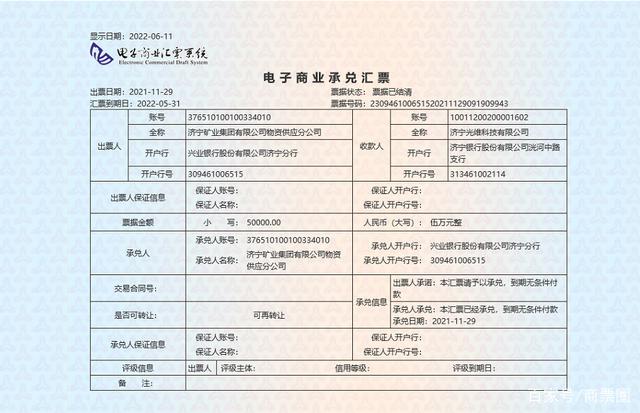
商票由企业承兑,其信用基础完全依赖于承兑企业的兑付能力。与银行承兑汇票相比,商票的流通性较差、信息不透明,持票企业往往难以在银行快速贴现。于是,票据中介应运而生。
他们的核心业务看似简单:低价收票、高价卖出,或撮合资金方与持票企业成交,从中赚取差价或手续费。在这个过程中,部分中介演变为风险制造者。
二、常见套路揭秘
1. “包装”信用,虚假宣传
一些中介会选择性夸大承兑企业的实力,甚至伪造贸易背景、虚构财务报表,将本就兑付困难的商票包装成“优质资产”,诱导投资者或小型金融机构买入。
2.“过桥”与“自融”游戏
部分中介通过关联公司开出商票,再找渠道向市场兜售,实质是变相自融。一旦资金链断裂,持票人便面临拒付。
3. 一票多卖与期限错配
利用商票的非标准化特征,个别中介将同一张票据重复质押或转让给多个资金方,制造流动性幻觉。这种操作一旦被揭穿,往往涉及刑事犯罪。
4. 票据经纪沦为“暗池”
不少中介以“撮合”为名,实则建立资金池,先归集持票人的票据,再统一寻找出口。持票人面临资金被占用、票据被卷走的双重风险。
三、真实案例警示(基于公开信息改编)
某贸易公司持有千万级商票,因急用资金找到一家票据中介。中介承诺“十分钟内放款”,但要求先将票据背书转让至其控制的SPV(特殊目的实体)。持票人照做后,中介以“上家未回款”为由拖延,最终失联。该贸易公司既未拿到贴现款,也丧失了对票据的追索权。
类似案例在商票圈屡见不鲜,暴露出部分票据中介游走于合法居间与非法集资、诈骗之间的灰色本质。
四、如何识别与防范风险
- 核实承兑人信用:切勿轻信中介口中的“百强企业”“龙头企业”,应自行查验承兑人工商信息、评级、历史兑付记录。
- 拒绝对私账户交易:正规贴现资金应对公转账,要求打入个人账户或无关第三方的是高风险信号。
- 警惕“T+0”承诺:过于高效率背后往往隐藏票据过户陷阱。
- 不做背书流转給无资质主体:直接私下背书給中介,可能使自己在法律上丧失票据权利。
- 选择正规金融机构:银行、持牌券商、供应链金融平台远比一线票据中介安全。
五、监管趋严下的行业变局
监管部门持续收紧对票据中介的整治,严查无证经营票据贴现、非法集资等行为。2023年相关票据新规进一步明确,票据贴现必须通过正规金融机构办理。这无疑挤压了违规中介的生存空间,但对投资者而言,提升自身风险识别能力仍是第一道防线。
商票本身是一种正当的金融工具,问题出在利用信息不透明进行的暴力投机。理解票据中介的真实操作逻辑,并非呼吁“一刀切”拒绝居间服务,而是提醒市场各方:在追逐高收益之前,先看清高风险的裂纹。防范商票陷阱,从理解这条链条上每个角色的底牌开始。
如若转载,请注明出处:http://www.qilinpj.com/product/29.html
更新时间:2026-10-24 07:48:41